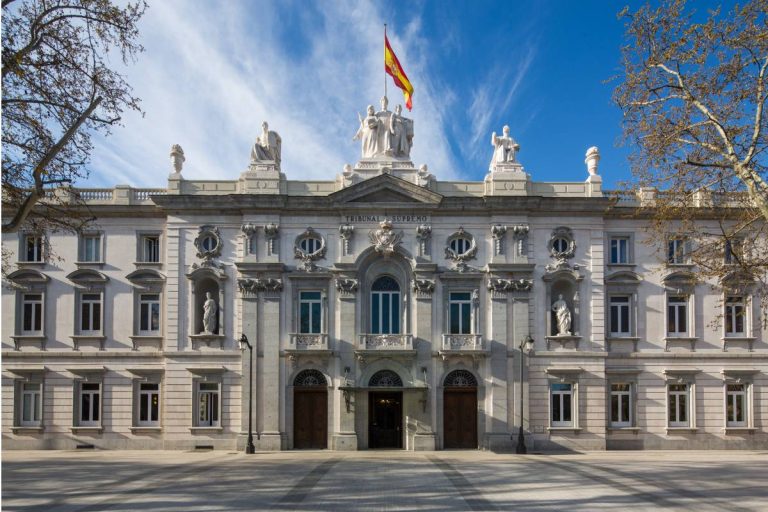
¿Se pueden cancelar las deudas con Hacienda o la Seguridad Social? Las sentencias del Tribunal Supremo de 2026 aportan criterios relevantes sobre los límites de la exoneración, los créditos públicos subordinados y las derivaciones de responsabilidad.
La clave está en analizar cada deuda por separado. Las SSTS 260/2026 y 264/2026, de 18 de febrero, precisan cómo opera el límite de exoneración del crédito público, reconocen la relevancia de la clasificación concursal y delimitan el tratamiento de determinadas derivaciones de responsabilidad. La aplicación concreta depende de la naturaleza del crédito y de las circunstancias del procedimiento.
¿Qué ha cambiado en la exoneración del crédito público?
La Ley de Segunda Oportunidad permite a determinadas personas físicas solicitar la exoneración de sus deudas, siempre que se cumplan los requisitos legales. Sin embargo, el crédito público tiene un régimen específico que exige distinguir entre distintas categorías de deuda.
La reforma introducida por la Ley 16/2022, de 5 de septiembre, modificó el régimen de exoneración del pasivo insatisfecho (EPI). Desde entonces, una de las cuestiones más discutidas ha sido la extensión de la exoneración a las deudas de Derecho público.
En este contexto, las sentencias del Tribunal Supremo de 18 de febrero de 2026, especialmente las SSTS 260/2026 y 264/2026, ofrecen criterios importantes para interpretar el artículo 489.1.5.º del Texto Refundido de la Ley Concursal (TRLC) y determinadas causas que pueden impedir el acceso a la exoneración.
La doctrina no supone que todas las deudas con la Administración puedan cancelarse sin límites. Por tanto, el análisis no debe detenerse en la identidad del acreedor ni en la cifra total: hay que comprobar la naturaleza jurídica de cada crédito, su clasificación concursal y las circunstancias particulares del deudor.
Los artículos 487, 488 y 489 TRLC regulan, respectivamente, determinadas causas impeditivas, los límites de solicitudes sucesivas y las excepciones a la exoneración general de deudas. Su aplicación debe analizarse conjuntamente con la jurisprudencia. Consultar el Texto Refundido de la Ley Concursal en el BOE.
¿Cuánto crédito público se puede exonerar?
El artículo 489.1.5.º TRLC establece una exoneración limitada para determinadas deudas públicas. La norma contempla expresamente las deudas cuya gestión recaudatoria corresponde a la Agencia Estatal de Administración Tributaria (AEAT) y los créditos de la Seguridad Social, con unos límites cuantitativos.
Las SSTS 260/2026 y 264/2026 han precisado, además, que el límite debe aplicarse respecto de cada acreedor público, y no como una única bolsa global para todo el pasivo público. Antes de realizar el cálculo, debe comprobarse qué créditos están sujetos a este régimen y cuáles pueden recibir otro tratamiento.
Exoneración íntegra de los primeros 5.000 euros dentro del régimen legal aplicable.
Se aplica al importe que exceda de 5.000 euros, con el límite máximo previsto.
La suma exonerada mediante esta fórmula no puede superar los 10.000 euros por cada acreedor público al que resulte aplicable.
Una deuda de 20.000 euros
Si a un crédito de 20.000 euros de un mismo acreedor público le resulta aplicable íntegramente esta fórmula, el cálculo inicial sería el siguiente:
En el ejemplo, la suma aritmética de los dos tramos asciende a 12.500 euros, pero se reduce al máximo legal de 10.000 euros. La aplicación real exige revisar la composición y clasificación del crédito y la identidad del acreedor.
Créditos públicos subordinados: una cuestión decisiva
Una de las aportaciones centrales de la STS 260/2026 consiste en distinguir el crédito público que tiene consideración concursal de subordinado del resto del crédito público.
La Sala considera que los créditos públicos subordinados pueden quedar afectados por la exoneración y que la limitación específica del artículo 489.1.5.º TRLC no se aplica a estos créditos en los mismos términos que al resto, sin perjuicio de las exclusiones expresamente previstas en la propia ley.
Esta conclusión obliga a examinar la clasificación de la deuda, no solo la identidad pública o privada del acreedor. El artículo 281 TRLC contempla, con las salvedades legales, determinados intereses, recargos y sanciones pecuniarias entre los créditos subordinados.
¿Por qué es importante desglosar la deuda?
Una certificación administrativa puede incluir principal, intereses, recargos y sanciones. Aunque todos aparezcan integrados en una misma liquidación o reclamación, su naturaleza y clasificación concursal pueden ser diferentes.
Por eso, no basta con afirmar que los intereses o los recargos son siempre exonerables. Debe verificarse cómo se clasifican en el caso concreto y si concurre alguna de las exclusiones legales. Entre estas últimas figuran, por ejemplo, las multas impuestas en procesos penales y las sanciones administrativas muy graves.
Antes de calcular el importe potencialmente exonerable, conviene separar los conceptos que componen el crédito y determinar su clasificación concursal. Este análisis puede cambiar de forma relevante el resultado del procedimiento.
También debe distinguirse la clasificación del crédito de otra cuestión diferente: si la derivación de responsabilidad puede impedir el acceso a la exoneración. La STS 1578/2025, de 4 de noviembre, abordó la clasificación de una deuda derivada en el supuesto concreto examinado, sin que ello signifique que toda derivación convierta el crédito en subordinado.
¿Una derivación de responsabilidad impide siempre acogerse a la Segunda Oportunidad?
La respuesta requiere un análisis específico. El artículo 487.1.2.º TRLC regula determinadas sanciones administrativas y acuerdos firmes de derivación de responsabilidad como posibles causas impeditivas de la exoneración, con los requisitos, plazos y excepciones que establece la norma.
La STS 264/2026 examina esta cuestión a la luz del Derecho de la Unión Europea y del principio de proporcionalidad. La Sala distingue las sanciones por infracciones muy graves del mero acuerdo de derivación, que puede operar como mecanismo para garantizar el cobro de una deuda sin tener, por ese solo hecho, naturaleza sancionadora.
En particular, en los términos analizados por el Tribunal Supremo, el mero acuerdo de derivación no debe producir automáticamente la exclusión cuando no se acredita una conducta fraudulenta que justifique esa consecuencia.
La existencia de una derivación de responsabilidad debe valorarse atendiendo a su fundamento, a las circunstancias del caso y al criterio jurisprudencial aplicable. Esta doctrina no elimina los requisitos del artículo 487 TRLC ni garantiza por sí sola que el solicitante pueda obtener la exoneración.
La distinción es especialmente relevante para administradores, autónomos y empresarios que afrontan deudas tributarias relacionadas con su actividad. Un estudio jurídico previo permite valorar si existe una causa impeditiva y cuáles son sus posibles consecuencias.
La información del deudor y el control judicial
La exoneración no depende exclusivamente de la cantidad adeudada. También es necesario acreditar los presupuestos legales y aportar la información necesaria para que el juzgado pueda valorar la solicitud.
El artículo 487.1 TRLC recoge distintas circunstancias que pueden impedir el acceso a la exoneración, entre ellas determinados antecedentes penales, sanciones y derivaciones de responsabilidad, supuestos relacionados con la calificación culpable del concurso, el incumplimiento de los deberes de colaboración e información y determinadas conductas de endeudamiento temerario o negligente. Cada causa debe examinarse conforme a su regulación específica.
Asimismo, las resoluciones dictadas por el Tribunal Supremo en febrero de 2026 destacan la importancia de la información aportada y de que la resolución judicial identifique los créditos cuya exoneración se solicita y aquellos que quedan afectados por ella.
¿Qué documentación conviene revisar?
El objetivo es ofrecer una imagen completa de la situación económica, identificar correctamente cada deuda y permitir que el juzgado examine los requisitos legales. Por tanto, la documentación no es un trámite accesorio: puede resultar determinante para delimitar el alcance de la exoneración.
¿Qué implicaciones tiene esta doctrina para quienes tienen deudas públicas?
Las resoluciones del Tribunal Supremo aportan criterios para valorar casos que, por la composición de sus deudas, requieren un análisis individualizado.
| Situación | Qué conviene analizar |
|---|---|
| Deudas con Hacienda | El origen del crédito, sus conceptos y el límite de exoneración aplicable. |
| Deudas con varios organismos públicos | La identidad de cada acreedor y el criterio fijado por el Supremo para aplicar el límite. |
| Intereses y recargos elevados | Su clasificación concursal y la posible aplicación de las exclusiones legales. |
| Derivaciones de responsabilidad | El fundamento de la derivación, las circunstancias del caso y las causas impeditivas aplicables. |
| Solicitud anterior de exoneración | Los efectos del artículo 488.3 TRLC sobre las solicitudes sucesivas y el crédito público. |
El artículo 488.3 TRLC establece que las solicitudes sucesivas de exoneración no alcanzarán al crédito público. Por ello, es importante comprobar si hubo una exoneración anterior antes de valorar el alcance de una nueva solicitud.
En definitiva, tener una deuda pública elevada no permite concluir, sin más, que no exista ninguna posibilidad de exoneración. Tampoco permite asegurar que vaya a cancelarse. La viabilidad dependerá de los requisitos legales, de la situación del deudor y de la correcta calificación de los créditos.
Una revisión jurídica de la deuda puede marcar la diferencia
La doctrina del Tribunal Supremo de 2026 refuerza la necesidad de interpretar la Ley de Segunda Oportunidad de forma sistemática, atendiendo tanto a las reglas de exoneración como a la clasificación concursal de los créditos y a los requisitos de acceso al mecanismo.
Las SSTS 260/2026 y 264/2026 ofrecen criterios relevantes sobre los límites cuantitativos, el tratamiento de los créditos públicos subordinados y determinadas derivaciones de responsabilidad. Además, las resoluciones de febrero de 2026 destacan la importancia de aportar información suficiente e identificar los créditos concretos afectados por la solicitud.
La cuestión, por tanto, no consiste únicamente en cuánto dinero se debe a la Administración. También importa de dónde procede la deuda, qué naturaleza tiene cada concepto, quién es el acreedor y qué consecuencias jurídicas corresponden en cada caso.
Antes de descartar la Segunda Oportunidad por la existencia de una deuda pública elevada, puede resultar conveniente realizar un estudio jurídico individualizado.
Preguntas frecuentes sobre la exoneración del crédito público
Estas son algunas de las preguntas más habituales sobre Hacienda, Seguridad Social y la Ley de Segunda Oportunidad.
¿Se pueden cancelar las deudas con Hacienda mediante la Ley de Segunda Oportunidad?
La legislación contempla una exoneración parcial de determinados créditos públicos dentro de los límites establecidos. La jurisprudencia ha precisado cómo opera el límite respecto de cada acreedor público y qué relevancia tiene la clasificación concursal. La aplicación depende de las características de la deuda y de los requisitos legales.
¿El límite de 10.000 euros se aplica a toda la deuda pública en conjunto?
Las SSTS 260/2026 y 264/2026 han precisado que el límite debe analizarse respecto de cada acreedor público y no como una única suma global para todo el pasivo público. Es necesario comprobar previamente qué créditos están sujetos al régimen legal correspondiente.
¿Los intereses y recargos de Hacienda también pueden exonerarse?
Determinados intereses y recargos pueden tener la consideración concursal de créditos subordinados, que reciben un tratamiento específico conforme a la STS 260/2026. No obstante, hay que verificar la clasificación concreta y las exclusiones legales aplicables; no todos los conceptos accesorios tienen necesariamente el mismo tratamiento.
¿Una derivación de responsabilidad tributaria impide siempre la Segunda Oportunidad?
No debe extraerse esa conclusión de forma automática. La STS 264/2026 distingue el mero acuerdo de derivación de determinados supuestos sancionadores y examina su justificación desde el principio de proporcionalidad. Es imprescindible estudiar el fundamento de la derivación y las circunstancias del caso concreto.
¿Qué ocurre si ya he obtenido una exoneración anteriormente?
El artículo 488.3 TRLC dispone que las solicitudes sucesivas de exoneración no alcanzarán al crédito público. Antes de iniciar un nuevo procedimiento debe revisarse la exoneración anterior y determinarse el régimen que corresponde a la nueva solicitud.
¿Qué documentación necesito para estudiar mi caso?
Es recomendable reunir la relación completa de acreedores, certificados actualizados de deuda, el desglose de los conceptos reclamados, la información sobre ingresos y patrimonio y las resoluciones administrativas relacionadas. La documentación concreta dependerá de las circunstancias de cada procedimiento.
¿Tienes deudas con Hacienda, la Seguridad Social u otros acreedores?
En Exoneris Abogados estudiamos la situación económica y jurídica de cada persona para valorar las posibilidades de acogerse a la Ley de Segunda Oportunidad, identificar las deudas afectadas y determinar qué estrategia puede resultar adecuada.
Normativa y jurisprudencia de referencia
- Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el Texto Refundido de la Ley Concursal, en especial los artículos 281, 487, 488 y 489. Consultar en el BOE .
- Tribunal Supremo, Sala Primera, SSTS 260/2026 y 264/2026, ambas de 18 de febrero de 2026.
- Tribunal Supremo, Sala Primera, STS 1578/2025, de 4 de noviembre, sobre clasificación concursal en el supuesto de derivación de responsabilidad examinado.
- Celia Martín Acuña, «La nueva doctrina del Supremo sobre la exoneración del crédito público», Futuro Legal.
Nota informativa: este artículo tiene finalidad divulgativa y refleja criterios jurídicos generales. No constituye asesoramiento jurídico individualizado ni garantiza la exoneración de una deuda concreta. La viabilidad de cada procedimiento debe analizarse atendiendo a la legislación vigente, la jurisprudencia aplicable y las circunstancias particulares del deudor.